Domain mopb.de kaufen?
Wir ziehen mit dem Projekt
mopb.de um.
Sind Sie am Kauf der Domain
mopb.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mopb.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
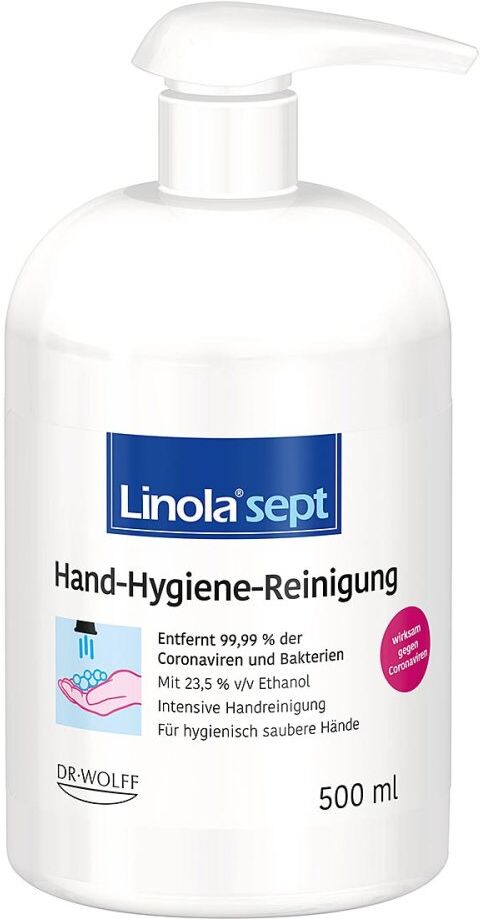
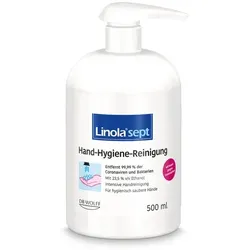
Linola Sept Hand-Hygiene-Reinigung 500 MLProdukteigenschaften: Linola sept Hand-Hygiene-Reinigung Handreinigung mit 23,5% v/v Ethanol. Wirksam gegen Bakterien und Coronaviren. Begrenzt viruzid. Biozidprodukte vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformation lesen. Beschreibung: Begrenzt viruzid Entfernt 99,9% der Coronaviren Wirksam auch gegen Bakterien Mit 23,5% v/v Ethanol Intensive Handreinigung Für hygienisch saubere Hände Hautverträglichkeit dermatologisch bestätigt Anwendung: 3 ml Reinigungsgel nehmen und die Handinnenflächen, Handrücken, Finger, Fingerzwischenräume und Fingernägel einseifen. Gel an allen Stellen mind. 30 Sek. verreiben. Danach gründlich mit Wasser abwaschen und die Hände gut abtrocknen. Sicherheitsinformationen: Flüssigkeit und Dampf entzündbar. Verursacht schwere Augenreizung. Darf nicht in die Hände von Kindern gelangen. Ist ärztlicher Rat erforderlich, Verpackung oder Kennzeichnungsetikett bereithalten. Von Hitze, heißen Oberflächen, Funken, offenen Flammen sowie anderen Zündquellarten fernhalten. Nicht rauchen. Bei Kontakt mit den Augen: Einige Minuten lang behutsam mit Wasser spülen. Eventuell vorhandene Kontaktlinsen nach Möglichkeit entfernen. Weiter spülen. Bei anhaltender Augenreizung: Ärztlichen Rat einholen/ärztliche Hilfe hinzuziehen. Inhalt/Behälter einer zugelassenen Entsorgungseinrichtung zuführen. Ingredients: Aqua, Alcohol Denat., Sodium Laureth Sulfate (68891-38-3), Sodium Myreth Sulfate, Disodium Laureth Sulfosuccinate, Sodium Lauroyl Glutamate (29923-31-7), Hydroxypropyl Guar, Citric Acid (5949-29-1), Propylene Glycol, Sodium Chloride, Coco-Glucoside, Glyceryl Oleate, Sodium Benzoate. Quelle: www.linola.com Stand: 09/20258,33 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
LINOLA sept Hand-Hygiene-Reinigung 500 mlHandreinigung mit 23,5% v/v Ethanol. Wirksam gegen Bakterien und Coronaviren. - Entfernt 99,9% der Coronaviren - Wirksam auch gegen Bakterien - Mit 23,5 % v/v Ethanol - Intensive Handreinigung - Für hygienisch saubere Hände - Hautverträglichkeit dermatologisch bestätigt Anwendung 3 ml Reinigungsgel nehmen und die Handinnenflächen, Handrücken, Finger, Fingerzwischenräume und Fingernägel einseifen. Gel an allen Stellen mind. 30 Sek. verreiben. Danach gründlich mit Wasser abwaschen und die Hände gut abtrocknen. Inhaltsstoffe AQUA, ALCOHOL DENAT., SODIUM LAURETH SULFATE (68891-38-3), SODIUM MYRETH SULFATE, DISODIUM LAURETH SULFOSUCCINATE, SODIUM LAUROYL GLUTAMATE (29923-31-7), HYDROXYPROPYL GUAR, CITRIC ACID (5949-29-1), PROPYLENE GLYCOL, SODIUM CHLORIDE, COCO-GLUCOSIDE, GLYCERYL OLEATE, SODIUM BENZOATE. (Unverbindliche Information. Beachten Sie bitte die Inhaltsstoffangaben auf der Verpackung.)8,64 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
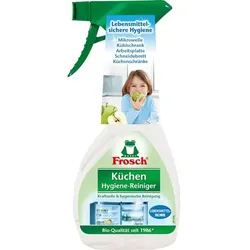
Küchenreiniger Frosch Küchen Hygiene-Reiniger 300 ml kraftvolle + hygienische Reinigung , lebensmittelsicherDer Frosch Küchen Hygiene-Reiniger sorgt für kraftvolle und hygienische Reinigung und ist speziell auf die Hygiene- bedürfnisse in der Küche abgestimmt. Die lebensmittelsicher Rezeptur mit Wacholderauszügen entfernt Schmutz und Lebens- mittelrückstände und neutralisiert unangenehme Gerüche. Besonders gut geeignet zur Reinigung Küchenoberflächen, Arbeitsoberflächen, Schneidebrettchen, in der Mikrowelle und im Kühlschrank. Inhaltsstoffe: Duftstoffe, Benzylalkohol, Bio-Alkohol, Wacholder-Extrakt. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-15 Tage.2,88 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **

Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Linola sept Hand-Hygiene-ReinigungAnwendungsgebiet von Linola sept Hand-Hygiene-ReinigungLinola sept Hand-Hygiene-Reinigung entfernt 99,99 % der Coronaviren und Bakterien. Linola sept Hand-Hygiene-Reinigung sorgt für hygienisch saubere Hände. Die Hautverträglichkeit ist dermatologisch bestätigt.Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von Linola sept Hand-Hygiene-Reinigung: AQUA, ALCOHOL DENAT., SODIUM LAURETH SULFATE (68891-38-3), SODIUM MYRETH SULFATE, DISODIUM LAURETH SULFOSUCCINATE, SODIUM LAUROYL GLUTAMATE (29923-31-7), HYDROXYPROPYL GUAR, CITRIC ACID (5949-29-1), PROPYLENE GLYCOL, SODIUM CHLORIDE, COCO-GLUCOSIDE, GLYCERYL OLEATE, SODIUM BENZOATE.GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe, sollte das Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von Linola sept Hand-Hygiene-Reinigung: 3 ml Reinigungsgel nehmen und die Hautinnenflächen, Handrücken, Finger, Fingerzwischenräume und Fingernägel einseifen. Gel an allen Stellen mind. 30 Sek. verreiben. Danach gründlich mit Wasser abwaschen und die Hände gut abtrocknen.HinweiseBiozidprodukte vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformationen lesen. Sicherheitsinformationen: Flüssigkeit und Dampf entzündbar. Verursacht schwere Augenreizung. Darf nicht in die Hände von Kindern gelangen. Ist ärztlicher Rat erforderlich, Verpackung oder Kennzeichnungsetikett bereithalten. Von Hitze, heißen Oberflächen, Funken, ofenen Flammen sowie anderen Zündquellarten fernhalten. Nicht rauchen. Bei Kontakt mit den Augen: Einige Minuten lang behutsam mit Wasser spülen. Eventuell vorhandene Kontaktlinsen nach Möglichkeit entfernen. Weiter spülen. Bei anhaltender Augenreizung: Ärztlichen Rat einholen / Ärztliche Hilfe hinzuziehen. Inhalt/Behälter einer zugelassenen Entsorgungseinrichtung zuführen. Linola sept Hand-Hygiene-Reinigung können in Ihrer Versandapotheke www.juvalis.de erworben werden.8,66 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
WC-Reiniger Weco Lemone 1 L Frische, Hygiene und Sauberkeit bis unter den RandDer Weco WC-Reiniger Lemone ist kraftvoll und duftet nach Lemone. Kalk- und Schmutzablagerungen werden effektiv gelöst, schlechte Gerüche bekämpft. Wenn nicht -sofort lieferbar- ist die Lieferzeit 10-15 Tage.2,37 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Linola Sept Hand-Hygiene-Reinigung 500 MLProdukteigenschaften: Linola sept Hand-Hygiene-Reinigung Handreinigung mit 23,5% v/v Ethanol. Wirksam gegen Bakterien und Coronaviren. Begrenzt viruzid. Biozidprodukte vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformation lesen. Beschreibung: Begrenzt viruzid Entfernt 99,9% der Coronaviren Wirksam auch gegen Bakterien Mit 23,5% v/v Ethanol Intensive Handreinigung Für hygienisch saubere Hände Hautverträglichkeit dermatologisch bestätigt Anwendung: 3 ml Reinigungsgel nehmen und die Handinnenflächen, Handrücken, Finger, Fingerzwischenräume und Fingernägel einseifen. Gel an allen Stellen mind. 30 Sek. verreiben. Danach gründlich mit Wasser abwaschen und die Hände gut abtrocknen. Sicherheitsinformationen: Flüssigkeit und Dampf entzündbar. Verursacht schwere Augenreizung. Darf nicht in die Hände von Kindern gelangen. Ist ärztlicher Rat erforderlich, Verpackung oder Kennzeichnungsetikett bereithalten. Von Hitze, heißen Oberflächen, Funken, offenen Flammen sowie anderen Zündquellarten fernhalten. Nicht rauchen. Bei Kontakt mit den Augen: Einige Minuten lang behutsam mit Wasser spülen. Eventuell vorhandene Kontaktlinsen nach Möglichkeit entfernen. Weiter spülen. Bei anhaltender Augenreizung: Ärztlichen Rat einholen/ärztliche Hilfe hinzuziehen. Inhalt/Behälter einer zugelassenen Entsorgungseinrichtung zuführen. Ingredients: Aqua, Alcohol Denat., Sodium Laureth Sulfate (68891-38-3), Sodium Myreth Sulfate, Disodium Laureth Sulfosuccinate, Sodium Lauroyl Glutamate (29923-31-7), Hydroxypropyl Guar, Citric Acid (5949-29-1), Propylene Glycol, Sodium Chloride, Coco-Glucoside, Glyceryl Oleate, Sodium Benzoate. Quelle: www.linola.com Stand: 09/20258,33 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
LINOLA sept Hand-Hygiene-Reinigung 500 mlHandreinigung mit 23,5% v/v Ethanol. Wirksam gegen Bakterien und Coronaviren. - Entfernt 99,9% der Coronaviren - Wirksam auch gegen Bakterien - Mit 23,5 % v/v Ethanol - Intensive Handreinigung - Für hygienisch saubere Hände - Hautverträglichkeit dermatologisch bestätigt Anwendung 3 ml Reinigungsgel nehmen und die Handinnenflächen, Handrücken, Finger, Fingerzwischenräume und Fingernägel einseifen. Gel an allen Stellen mind. 30 Sek. verreiben. Danach gründlich mit Wasser abwaschen und die Hände gut abtrocknen. Inhaltsstoffe AQUA, ALCOHOL DENAT., SODIUM LAURETH SULFATE (68891-38-3), SODIUM MYRETH SULFATE, DISODIUM LAURETH SULFOSUCCINATE, SODIUM LAUROYL GLUTAMATE (29923-31-7), HYDROXYPROPYL GUAR, CITRIC ACID (5949-29-1), PROPYLENE GLYCOL, SODIUM CHLORIDE, COCO-GLUCOSIDE, GLYCERYL OLEATE, SODIUM BENZOATE. (Unverbindliche Information. Beachten Sie bitte die Inhaltsstoffangaben auf der Verpackung.)8,64 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Küchenreiniger Frosch Küchen Hygiene-Reiniger 300 ml kraftvolle + hygienische Reinigung , lebensmittelsicherDer Frosch Küchen Hygiene-Reiniger sorgt für kraftvolle und hygienische Reinigung und ist speziell auf die Hygiene- bedürfnisse in der Küche abgestimmt. Die lebensmittelsicher Rezeptur mit Wacholderauszügen entfernt Schmutz und Lebens- mittelrückstände und neutralisiert unangenehme Gerüche. Besonders gut geeignet zur Reinigung Küchenoberflächen, Arbeitsoberflächen, Schneidebrettchen, in der Mikrowelle und im Kühlschrank. Inhaltsstoffe: Duftstoffe, Benzylalkohol, Bio-Alkohol, Wacholder-Extrakt. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-15 Tage.2,88 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
FACOM Set Sauberkeit fuer JET-WagenSet Sauberkeit für JET-WagenProduktstärken:Zubehör für JET Werkstattwagen der neuesten Generation zur Maximierung des NutzensKompatibel mit ROLL und JET BeistelltischenJet Zubehör: Die Lösung für Probleme wie Platzmangel, Ordnung oder ineffizientes ArbeitenTechnische Daten:[kg]: 6,815259,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stummer, Sonja: PutzenPutzen , Eine Kulturtechnik , Unterbodenleuchten > Lichter & Leuchten , Erscheinungsjahr: 20201005, Produktform: Leinen, Titel der Reihe: Brill Österreich Ges.m.b.H.##, Autoren: Stummer, Sonja~Hablesreiter, Martin, Seitenzahl/Blattzahl: 216, Abbildungen: 120 farbige Abbildungen, Keyword: Hygiene; Sauberkeit; unbezahlte Arbeit, Fachschema: Cultural Studies~Kulturwissenschaften~Wissenschaft / Kulturwissenschaften~Putz~Verputzen~Architekt / Innenarchitekt~Innenarchitektur - Innenarchitekt, Fachkategorie: Kunst: allgemeine Themen~Architektur: Innenarchitektur, Thema: Auseinandersetzen, Warengruppe: HC/Innenarchitektur/Design, Fachkategorie: Kulturwissenschaften, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Boehlau Verlag, Verlag: Boehlau Verlag, Verlag: Bhlau Verlag, Länge: 261, Breite: 217, Höhe: 20, Gewicht: 912, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 240264840,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.